Szeptemberre a legtöbb cégvezető már pontosan tudja, mekkora eredmény gyűlt össze az idei évben. Sokaknál ez a pénz nem hiányzik a működésből, viszont a magyar bankszámlán ülve nem hoz semmit. Egyre gyakoribb kérdés nálunk: „Ezt az eredményt hogyan tudom dubaji ingatlanba tenni úgy, hogy ne adózzam le kétszer?”
Röviden
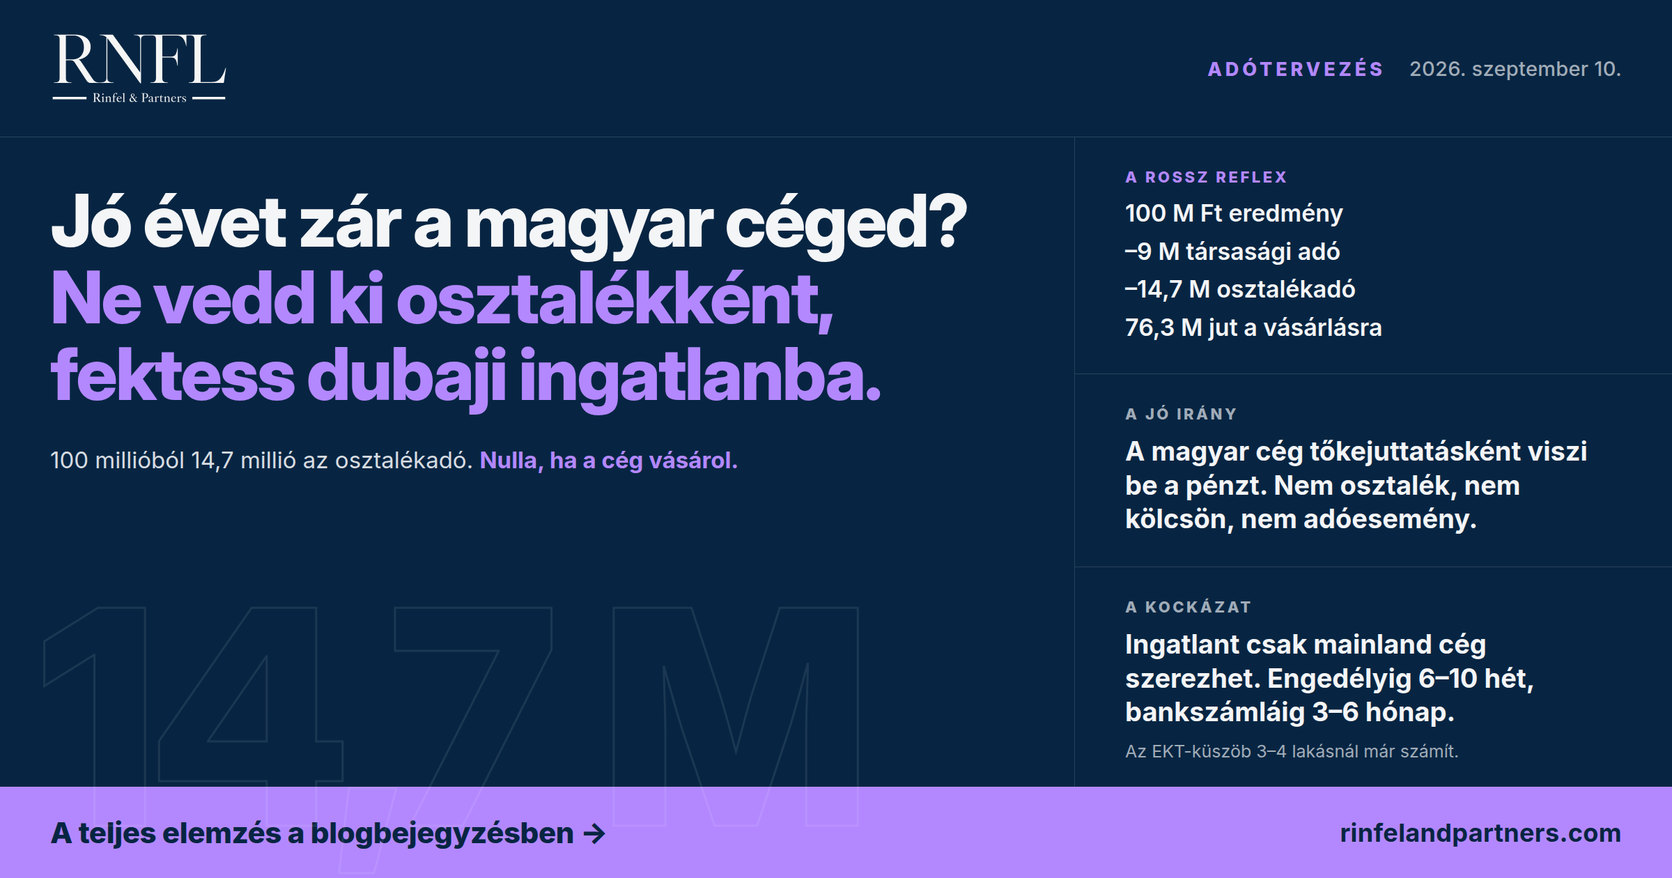
- A drága út: 100 millió forint eredményből a társasági adó után 91 millió az osztalékalap; ha ezt osztalékként kiveszed, az szja és a szocho nagyjából 14,7 millió forintot visz el, és 76,3 millió marad a vásárlásra.
- A másik út: a magyar Kft. alapít egy dubaji céget, és tőkejuttatásként viszi be a pénzt. Ez nem osztalék, nem kölcsön és nem adóesemény – a teljes 91 millió dolgozik.
- Emírségi oldal: a társasági adó 375 ezer dirham adóalapig 0%, felette 9%. A nulla adó viszont nem jelent nulla adminisztrációt: regisztráció és éves bevallás akkor is kötelező.
- Magyar oldali korlát: az ellenőrzött külföldi társaság (EKT) szabályok. A passzívjövedelem-küszöb nagyságrendileg három-négy lakás bérleti eredményénél már számít, és ugyanez dönti el a bejelentett részesedés kedvezményét is.
- Cégforma: ingatlant a szabadzónás cégek túlnyomó része nem szerezhet – a kiszámítható út a mainland LLC, külön tevékenységi engedéllyel, irodával és Ejarival.
- Idő: kereskedelmi engedélyig 6–10 hét, működő céges bankszámláig 3–6 hónap. Aki idén szeretné meglépni, annak most kell indulnia.
A rövid válasz: nem az a jó út, amit a legtöbben elsőre elképzelnek. Nézzük meg, miért.
Miért drága kivenni osztalékként?
Az ösztönös megoldás az, hogy a tulajdonos osztalékot vesz fel, és magánszemélyként vásárol Dubajban. Ez működik, de drága.
Számoljunk 100 millió forint adózás előtti eredménnyel. A társasági adó (9%) elviszi belőle a 9 milliót, marad 91 millió osztalékalap. Erre jön a 15% személyi jövedelemadó, ez 13,65 millió, plusz a 13% szociális hozzájárulási adó a felső korlátig: 2026-ban a minimálbér huszonnégyszereséig, azaz 7 747 200 forint adóalapig, ami legfeljebb 1 007 136 forint. Az osztalékadók tehát nagyjából 14,7 millió forintot visznek el, és a tulajdonoshoz 76,3 millió jut.
| Tétel | Összeg | Megjegyzés |
|---|---|---|
| Adózás előtti eredmény | 100 000 000 Ft | – |
| Társasági adó (9%) | –9 000 000 Ft | Mindkét úton felmerül |
| Osztalékalap | 91 000 000 Ft | Ennyi indulhat el |
| Szja (15%) | –13 650 000 Ft | Csak osztalékfizetésnél |
| Szocho (13%, plafonig) | –1 007 136 Ft | Max. 7 747 200 Ft adóalapra |
| A tulajdonoshoz jut | 76 342 864 Ft | Ennyiből vásárolhat |
Egy dolgot érdemes tudni a szochóról: a plafonba először a bér és az ügyvezetői díj számít bele. Ha év közben már 7,75 millió forint feletti jövedelmet vettél fel, az osztalékra nem esik szocho – akkor a teher 13,65 millió.
És ami ennél is fontosabb: a megfizetett osztalékadó nem szerezhető vissza. A pénzt magánszemélyként vissza tudod juttatni a céghez – tagi kölcsönnel, tőkeemeléssel, pótbefizetéssel, ezek egyike sem adóesemény –, de a leadózott 15% plusz szocho végleges.
Akkor is ez a szám jön ki, ha a magánszemély utána egy saját dubaji céget vagy alapítványt alapít: az osztalékadót ugyanúgy meg kell fizetni, mielőtt egyetlen dirham elhagyná az országot.
Mi a jobb irány: a cég fektet be, nem a tulajdonos
Nincs olyan szabály, ami tiltaná, hogy egy magyar Kft. külföldi cégben szerezzen részesedést. A magyar cég alapít egy dubaji céget, ezt tőkével feltölti, és a dubaji cég vásárolja meg az ingatlant.
A pénz ilyenkor nem osztalék és nem kölcsön, hanem tőkejuttatás: jegyzett tőke, ázsió vagy tőketartalékba adott hozzájárulás. A magyar cégnél ez egyszerűen egy tartós részesedés lesz a könyvekben. Nem ráfordítás, nem adóalap-csökkentő, de nem is adóesemény. Osztalékadó nincs, szocho nincs, forrásadó nincs. A pénz a cég tulajdonában marad, csak bankszámlából részesedéssé alakul.
Miért fontos ez? Mert a teljes, 9%-kal leadózott 91 millió dolgozik az ingatlanban, nem a 76,3 millió. Ugyanaz a hozamszázalék nagyobb tőkén.
Mi történik a bérleti díjjal?
Az Egyesült Arab Emírségekben 2023 óta van társasági adó: 375 ezer dirham adóalapig 0%, felette 9%. Egy egy-két lakásból álló portfólió bérleti eredménye jellemzően ez alatt marad, tehát emírségi oldalon sok esetben nincs tényleges adófizetés. Alternatívaként 3 millió dirham árbevételig a Small Business Relief is választható – ezt 2026 augusztusában 2029 végéig meghosszabbították –, de a kettő nem kombinálható: aki a mentességet választja, arra az adóévre nulla adóköteles jövedelműnek minősül, a sávos adózás fel sem merül.
Amivel viszont mindenképpen számolni kell: a nulla adó nem jelent nulla adminisztrációt. A dubaji céget az alapítástól számított három hónapon belül regisztrálni kell az adóhatóságnál, és akkor is be kell adnia az éves bevallást – az adóév végétől számított kilenc hónapon belül –, ha egyetlen dirham adót sem fizet. A késedelmes regisztráció bírsága 10 ezer dirham, a késedelmes bevallásé havi 500 dirham.
Mikor üt be az ellenőrzött külföldi társaság szabály?
Itt jön a magyar oldal, amit sokan kihagynak. Ha egy magyar cég tulajdonában lévő külföldi cég a magyarnál lényegesen alacsonyabb adót fizet, a magyar cég a fel nem osztott passzív jövedelem után itthon adózik – akkor is, ha a dubaji cég egyetlen fillér osztalékot sem fizetett.
A szabály alól két úton lehet kikerülni:
- Mérethatár. Nem minősül EKT-nak az a társaság, amelynek az adózás előtti nyeresége nem haladja meg a 243 952 500 forintot, és a passzív jövedelme a 24 395 250 forintot. Ez utóbbi nagyságrendileg 250–300 ezer dirham nettó bérleti eredmény, vagyis nem egy elméleti plafon: három-négy lakásnál már számolni kell vele.
- Érdemi gazdasági jelenlét. Saját eszközök, helyi kezelés, valós kockázatviselés – itt viszont a bizonyítási teher a magyar adózón van.
Ez az a pont, ahol a struktúrát a tervezett méretre kell szabni, nem általánosságban. A magyar oldali következményekről bővebben: Magyar adózás dubaji céggel – mire kell figyelni?
Mi történik, amikor a pénz visszajön?
A dubaji cég osztalékot fizethet a magyar anyacégnek: az Emírségekben nincs forrásadó, Magyarországon pedig a kapott osztalék nem növeli a társasági adó alapját.
Az üzletrész későbbi eladására is van kedvezmény, de három feltétellel:
- A részesedést a szerzést követő 75 napon belül be kell jelenteni a NAV-nál. A határidő jogvesztő, igazolási kérelemnek nincs helye.
- Az eladás nyeresége csak akkor adómentes, ha a részesedést legalább egy évig folyamatosan tartottad.
- A bejelentett részesedés kedvezménye nem alkalmazható EKT-nak minősülő társaságra – vagyis ugyanaz a mérethatár, ami fentebb a bérleti díjnál számít, ezt a kedvezményt is eldönti.
A kettőt tehát egyben kell tervezni, nem külön.
A tulajdonosnál továbbra is ott van a 15% plusz szocho, amikor a pénzt személyesen kiveszi. De ez egy jövőbeli, halasztható adóesemény, és a magyar–emírségi kettős adóztatási egyezmény alapján teljesen más képet mutat annál, aki idővel ténylegesen áthelyezi az életvitelét Dubajba. Ez utóbbi komoly feltételekkel jár, nem papíron dől el, de a struktúra ezt a lehetőséget nem zárja el.
Milyen dubaji cég szerezhet ingatlant?
Itt van a legtöbb félreértés. A Dubai Land Department csak elfogadott emírségi jogalanyoknak enged ingatlantulajdont, és a szabadzónás cégek túlnyomó része nem tartozik közéjük – csak a Land Department által külön jóváhagyott zónák. Egy magyar Kft. közvetlenül nem lehet tulajdonos.
A tiszta, kiszámítható út a mainland LLC: a Land Department saját kiadványa szerint a Dubajban vagy más emírségben gazdasági hatóságnál bejegyzett társaság a kijelölt freehold területeken akkor is szerezhet tulajdont, ha 100%-ban külföldi tulajdonú. A magyar Kft. közvetlen tagja lehet ennek a cégnek. A két struktúra közti általánosabb különbségről: Free zone vs. mainland cég: melyiket válaszd?
Amivel számolni kell:
- Tevékenységi engedély. A saját ingatlan bérbeadása engedélyköteles tevékenység, a Land Department díja évi 15 ezer dirham, és a licenchez a szabályozó hatóság előzetes jóváhagyása kell. Brókeri engedély viszont nem kell – az a harmadik fél nevében végzett közvetítéshez.
- Iroda. A mainland cégnél a fizikai bérleti szerződés és annak Ejari-regisztrációja kötelező, ez nem váltható ki flexi-deskkel.
- Fenntartás. Az első év összköltsége – licenc, iroda, kamarai tagság, bevándorlási kártya – jellemzően 40–80 ezer dirham között mozog, az éves megújítás 15–30 ezer dirham, plusz az ingatlanos tevékenységi engedély.
- Vízum. Ha a struktúra mellé letelepedés vagy vízum is kell, arra jellemzően nem ez a cég a megfelelő eszköz, hanem egy szabadzónás licenc. A kettő megfér egymás mellett, de két külön döntés.
- Hitel. A bankok a céges vevőt nem lakossági jelzáloghitelként bírálják el: az elvárt önerő magasabb, a futamidő rövidebb, és jellemzően személyes kezességvállalást is kérnek. Frissen alapított, külföldi anyavállalatú cégnél a bankok gyakran működési múltat is elvárnak.
Ami biztosan hiba: előbb venni, aztán strukturálni. Az átírás a Land Departmentnél 4% díjjal jár. Ha egy magánszemély nevéről kerül át az ingatlan a saját, 100%-ban általa tulajdonolt cégére, erre létezik a 0,125%-os kedvezményes eljárás – de csak tehermentes, kész ingatlanra, nem automatikusan, és bizonyítani kell, hogy a végső tulajdonos az ügylet előtt és után ugyanaz. Jelzáloggal terhelt vagy még építés alatt álló egységnél ez az út nem járható, és marad a teljes 4% másodszor is.
És az alapítvány nem jobb megoldás?
Gyakran kérdezik. Alapítvány öröklésre, vagyonvédelemre kiváló eszköz, de nem befektetési csatorna a magyar cég alá. Ha a magyar Kft. „ad” pénzt egy alapítványnak, az nem részesedés, hanem a cég vagyonának végleges kikerülése: nem elismert ráfordítás, és adóhatósági szemmel könnyen burkolt osztaléknak minősül a kedvezményezettnél. Ez rosszabb, mint a nyílt osztalék.
Az alapítvány helye a struktúra tetején van, a magyar cég üzletrésze fölött, és külön projektként érdemes kezelni. A kapcsolódó emírségi vagyonstrukturálási eszközökről: DIFC Prescribed Company és SPV 2026-ban.
Mennyi idő ez valójában?
Itt szokott elcsúszni a tervezés, ezért érdemes reálisan nézni.
A magyar cégiratokat – cégkivonat, társasági szerződés, tulajdonosi határozat, meghatalmazás – hitelesíttetni kell ahhoz, hogy a magyar Kft. dubaji cég tagja lehessen. Az Emírségek nem részese az apostille-egyezménynek, tehát nem elég a magyar apostille: teljes konzuli lánc kell, közjegyzőtől a minisztériumon és az emírségi nagykövetségen át az emírségi külügyig, plusz hiteles arab fordítás.
| Szakasz | Reális időigény | Párhuzamosítható? |
|---|---|---|
| Magyar cégiratok konzuli hitelesítése | 2–4 hét | Igen – ezzel érdemes kezdeni |
| Cégalapítás, tevékenységi jóváhagyás, iroda, licenc | 3–4 hét | A hitelesítés után indul |
| Kereskedelmi engedélyig összesen | 6–10 hét | – |
| Működő céges bankszámla | +1–3 hónap | Részben |
| Vásárlásra kész állapotig | 3–6 hónap | – |
Aki szeptemberben indul, annak a vásárlás jó eséllyel átcsúszik 2027 első negyedévére. Aki idén szeretné meglépni, annak ez az utolsó kényelmes indulási pont. A bankszámla-szakaszról részletesen: Dubai bankszámla nyitás 2026 – a teljes útmutató.
Mit tegyél most?
- Számold ki, mekkora összeget tudsz tartósan nélkülözni a működésből. Ez határozza meg a portfólió méretét, és ezzel azt is, hogy az EKT-küszöbök alatt maradsz-e.
- Döntsd el, kell-e hitel vagy vízum. Ez határozza meg, hogy a mainland cég mellé kell-e még egy szabadzónás licenc.
- Nézd meg a társasági szerződést: a külföldi részesedésszerzés ügyvezetői vagy taggyűlési döntés-e.
- Indítsd el a cégiratok hitelesítését. Ez a leglassabb elem, és nem lehet gyorsítani – viszont párhuzamosan futhat minden mással.
Ha az alapkérdés még nyitott – megéri-e egyáltalán a dubaji struktúra a te méretedben –, arról külön írtunk: Megéri a dubaji cégalapítás egy magyar KKV-nak 2026-ban?
Kötelezettségmentes, 30 perces konzultáció
Online megbeszélésen átnézzük a cég helyzetét és a tervezett portfólióméretet, és megmondjuk, melyik struktúra illik hozzá, hol vannak az EKT-küszöbök a te esetedben, és mennyi idővel érdemes kalkulálnod. Ha úgy látjuk, hogy a méret miatt nem éri meg, azt is őszintén elmondjuk.
E-mail: info@rinfelandpartners.com · WhatsApp: +971 50 405 8580
Iroda: Dubai, 1243 iRise Tower, Barsha Heights · Budapest, 1054 Aulich u. 7.
Ez a cikk általános tájékoztatás, nem minősül egyedi adó- vagy jogi tanácsadásnak. A magyar és az emírségi szabályok, küszöbértékek, díjak és hatósági gyakorlatok változnak; a Dubai Land Department tulajdonszerzési politikája publikált jogszabály nélkül is módosulhat, ezért konkrét ügyletben előzetes megerősítés szükséges. A cikkben szereplő költség- és időadatok tipikus esetekre vonatkozó tájékoztató nagyságrendek, nem ajánlatok. A cikk a 2026. szeptember 10-i állapotot tükrözi.
Források: 1996. évi LXXXI. törvény a társasági adóról és az osztalékadóról (2. § (3), 4. § 5. és 11. pont, 7. § (1) dz), 8. § (1) f), 19. §); 1995. évi CXVII. törvény a személyi jövedelemadóról; 2018. évi LII. törvény a szociális hozzájárulási adóról; 426/2025. (XII. 23.) Korm. rendelet a 2026. évi minimálbérről; 2013. évi CLXI. törvény a magyar–emírségi kettős adóztatás elkerüléséről szóló egyezmény kihirdetéséről. Emírségi oldal: Federal Decree-Law No. 47 of 2022 (UAE Corporate Tax), Cabinet Decision No. 116 of 2022 (0%/9% küszöb), Cabinet Decision No. 49 of 2023 (természetes személyek ingatlanbefektetési jövedelme), Ministerial Decision No. 131 of 2026 (Small Business Relief meghosszabbítása 2029. december 31-ig), FTA Decision No. 3 of 2024 (regisztrációs határidő), Cabinet Decision No. 75 of 2023 (bírságok). Ingatlanjog: Dubai Law No. 7 of 2006 és Regulation No. 3 of 2006 (kijelölt területek), Dubai Land Department – „Know Your Rights” kiadvány, Property Sale Registration és Property Gift Registration szolgáltatási leírások, Real Estate Activity Licence tevékenységlista.